El Betis saltará a los 200 millones de cifra de negocio en sus cuentas anuales gracias a la Champions
November 15, 2026 - Deportes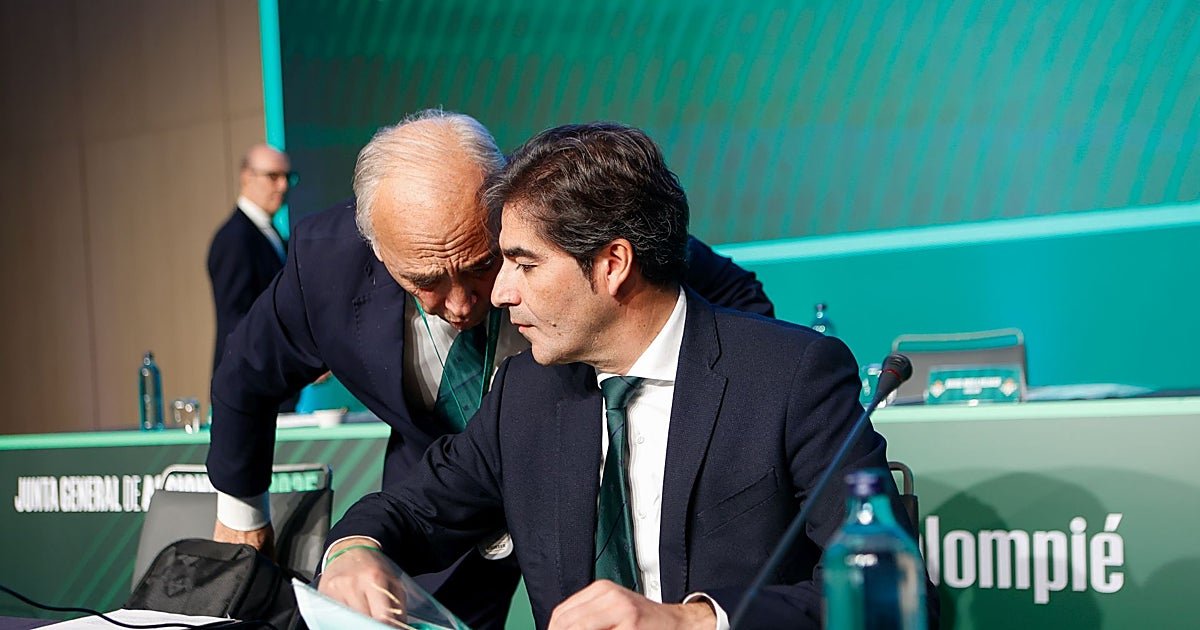
El Betis tiene activo su plan estratégico 2026-2030 con la mirada puesta en el regreso al Benito Villamarín y la rentabilidad prevista tras su remodelación pero mientras esto sucede va superando datos que hacen historia en su economía. Del balance de la … campaña 2025-26 se ha destacado que ha sido la primera con pérdidas desde las causadas por los efectos del Covid. Los números rojos han alcanzado los 15,2 millones de euros motivados por la apuesta de la entidad por mantener la plantilla, más allá de las ventas de Altimira y Pablo García, y no obligarse a traspasos por debajo de la consideración que se tiene a activos como Natan o Abde, por quienes se rechazaron propuestas millonarias. La apuesta ha resultado positiva dado que ambos se han revalorizado y su rendimiento está ayudando a que, a través de la Champions, el Betis pueda multiplicar sus ingresos en el presente curso 2026-27. Y ahí está lo más determinante. Si en la campaña 2024-25 el club rompió su techo con una cifra de negocios de 150,63 millones, esta cantidad quedó atrasada con respecto a lo obtenido en la 2025-26 cuando se alcanzaron los 162,91 millones. Un crecimiento del 8,2 por ciento (12,29 millones) de la facturación que se proyectará hacia los 200 que prevé la entidad en la campaña que está en curso.
Estos ingresos se desglosan en una evolución sostenida tanto en competiciones nacionales (seis millones en la 24-25 y ocho en la 25-26 gracias a avanzar en la Copa) como en los abonados (21 millones hace dos campañas, 26 en la pasada tras el traslado a la Cartuja y su mayor capacidad y la previsión de 28 en la actual por el incremento de los precios de los abonos) y comercial (con 37 y 25, por los pagos iniciales de Hummel y Vivaticket, que pasarán a 34 en la presente, estabilizándose en un contexto favorable), pero sobre todo por el salto a la Champions, que hará que lo ganado por competiciones europeas pase de 21 millones por llegar a la final de la Conference a 28 por estar en cuartos de la Europa League comparados con los garantizados 45 por la actual presencia en la Champions. Además, lo que se embolsa el club por derechos televisivos nacionales ha crecido desde los 65 a los 75 millones y se puede esperar algún tipo de evolución al mejorar sus clasificaciones en los últimos años, siempre ya con pase europeo. Sigue siendo la principal fuente de ingresos del club, por delante de competiciones europeas, abonos y plusvalías por traspasos. Todo ello ayuda a que la previsión de ingresos ordinarios salte a los 200 millones de euros para la 2026-27.
¿Y cómo es posible que con esta creciente generación de recursos el club dé pérdidas de quince millones? Lo justifica la entidad así en su informe de cuentas anuales: «El resultado se ha visto condicionado por la ausencia de operaciones de venta de jugadores con el objetivo de fortalecer la plantilla deportiva para disputar con las máximas garantiás la Champions League. La clasificación para dicha competición supondrá una evolución favorable de las expectativas económicas de la sociedad. Asimismo, se ha contribuido a mejorar las perspectivas de determinados jugadores de la plantilla, al incrementar su proyección deportiva y su potencial valor de mercado». Es decir, que prefirió mantener la plantilla para poder competir y llegar lejos en la Champions, al mismo tiempo que seguir revalorizando sus activos en el equipo teniendo en perspectivas plusvalías mayores en el futuro.
Ello no deja de implicar que los gastos ordinarios se han ido manteniendo por encima de los 160 millones (163 y 164 en los últimos ejercicios, con previsión de un aumento ahora con los premios Champions y por la sobrepoblación de la plantilla). Hacer crecer los ingresos y controlar los gastos es la estrategia básica para un club que sí ha logrado dar al menos un Ebitda positivo (un millón) en las cuentas que presentará el próximo 10 de diciembre en su junta de accionistas. El Ebitda es un indicador financiero que mide la rentabilidad operativa de una empresa antes de descontar los gastos por intereses, impuestos, depreciaciones y amortizaciones. En todo caso, lo que penaliza más al Betis además de los altos salarios de su plantilla, que han de reducirse en volumen general, son los once millones destinados a gastos financieros motivados por el préstamo que suscribió en 2024 con Goldman Sachs para refinanciar y reestructurar su deuda, llevando pasivos a corto plazo hacia el medio y largo plazo. Los intereses, descuentos de efectos y gastos por actualización de provisiones, así como los ajustes por fluctuaciones de divisa, han elevado esta partida sobremanera.
También pone un ojo el club en su deuda, que ha subido desde los 231 a los 267 millones, principalmente por el incremento en las operaciones de fichajes con clubes y agentes (con Antony, Deossa, Natan, Valentín, Riquelme…). La deuda neta, restando los derechos de cobro, se queda en los 182 millones, que suponen un 78 por ciento de los ingresos relevantes de la entidad (232 millones), algo que se reducirá en la 2026-27 con el incremento motivado por la Champions y la contención en el mercado.
La deuda neta ha crecido y absorbe el 78 por ciento de los ingresos relevantes pero el incremento por la Champions ha de bajar la ratio
Los gastos de personal del Betis subieron un once por ciento y volverán a hacerlo en esta ocasión desde los 114 millones a 30 de junio de 2026. Y las amortizaciones del inmovilizado (distribución contable del coste de adquisición de futbolistas durante sus contratos) llegaron a los 37 millones. Todo ello contribuye a que el patrimonio neto contable del Betis siga empeorando desde los 39,8 a los 53,9 millones. Este desequilibrio patrimonial no se corrigió con la ampliación de capital de 2024.
El préstamo participativo con CVC que mantienen los clubes de LaLiga, entre ellos el Betis, hace que el club haya dispuesto de 72,5 millones en la 2025-26 que, a efectos mercantiles, se suman al patrimonio neto contable negativo de 53,95 millones para dejarlo en 18,55 millones en positivo. Se evita por este motivo, según los auditores, la consideración de empresa en funcionamiento además de porque el club aún está en convenio de acreedores, con cantidades ya residuales para su liquidación.
Apuesta deportiva con evolución económica
En definitiva, el Betis tiene una previsión de incremento de ingresos muy importante gracias a la Champions y a las posibilidades que le ofrece el aumento de valor de su plantilla, que ha de generar plusvalías en los próximos mercados, con un horizonte fijándose en el nuevo estadio Benito Villamarín y con la contención del gasto en personal como claves para sostener que la evolución deportiva del equipo tenga reflejo en su economía para robustecer a una entidad que ha dado un salto prácticamente definitivo para verse de forma natural en la élite del fútbol nacional y codeándose con los mejores clubes de Europa.
Client Challenge
Client Challenge JavaScript is disabled in your browser. Please enable JavaScript to proceed. A required part of this site couldn’t load. This may be due to a browser extension, network issues, or browser settings. Please check your connection, disable any ad blockers, or try using a different browser. Source link| Play | Cover | Release Label |
Track Title Track Authors |
|---|